咖啡在中国的崛起:市场规模、主要玩家与云南供应链

中国咖啡市场仍在扩张,但增长已从“开店抢地盘”转向“效率与价格之战”。星巴克改为合资经营,瑞幸以数字化规模领跑,云南产区走向精品化,新进入的品牌需要找准自己的差异点。
中国咖啡市场现在有多大?
根据美国农业部海外农业局(USDA FAS)2026 年 7 月发布的《咖啡:世界市场与贸易》,中国 2025/26 年度的咖啡消费量约为 642 万袋(每袋 60 公斤),2021/22 年度为 492 万袋,四年间增长约三成。USDA 预计 2026/27 年度将进一步升至 675 万袋。
这一增速说明市场确实在扩张,但也需要校准一个流传已久的说法:中国咖啡消费“每年增长 30%”并不符合 USDA 近年的数据,更准确的描述是“几年累计增长约三成”。对品牌来说,这意味着市场已从爆发期进入稳定增长期,竞争的焦点正在转向效率和差异化。
供给端,中国 2025/26 年度的咖啡产量约为 190 万袋,同期进口量约为 575 万袋。国内产区在成长,但大部分需求仍依赖进口咖啡豆和咖啡制品。
星巴克:从开拓者到合资经营
星巴克于 1999 年 1 月在北京国贸开出中国内地第一家门店,此后长期是中国咖啡馆文化的代名词。根据星巴克中国官网,其在中国内地已拥有 8000 多家门店,覆盖 1000 多个县级市场。
2025 年 11 月,星巴克宣布与博裕资本(Boyu Capital)成立合资公司经营中国零售业务;交易于 2026 年 4 月 2 日完成。博裕持有 60% 股权,星巴克保留 40%,并继续拥有品牌和知识产权、向合资公司授权。双方提出的长期目标是把门店规模扩展到最多 20000 家,重点是更小的城市和新区域。
这一变化的信号很清楚:在中国,国际咖啡品牌的增长越来越依赖本土资本、本土决策速度和下沉市场的运营能力,而不只是品牌光环。
瑞幸:用数字化跑出规模
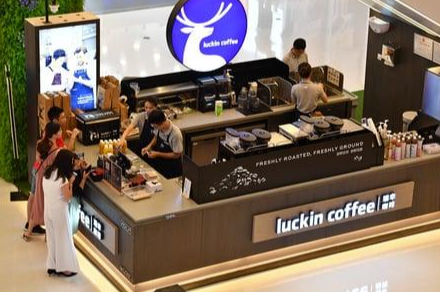
瑞幸咖啡成立于 2017 年,从一开始就以 App 和小程序下单、自提与外卖为核心模式。根据其 2025 年财报,截至 2025 年底瑞幸共有 31048 家门店,其中自营门店 20234 家、联营门店 10814 家;全年净新增门店 8708 家。
2025 年瑞幸总净收入为 492.9 亿元人民币,同比增长 43.0%,平均月交易客户数达 9420 万。这些数字说明,中国咖啡市场的主流需求是高频、便捷、价格可预期的日常饮品,而不是偶尔的“第三空间”消费。
Manner 与本土精品连锁
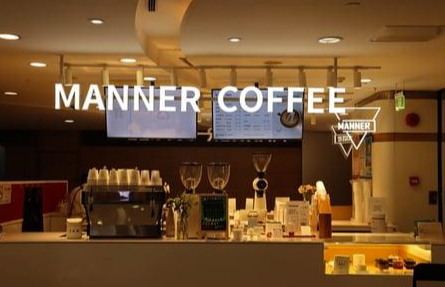
在星巴克和瑞幸之间,还有一批本土精品连锁和独立咖啡馆。Manner 起步于上海,以小面积门店和相对亲民的价格提供精品咖啡,代表了“精品但日常”的路线。Seesaw、M Stand 等品牌则更强调空间设计、风味创新和城市生活方式。
这些品牌共同把咖啡从“西式身份符号”变成了城市白领的日常习惯。对于进入中国的欧洲咖啡、乳品或烘焙品牌而言,它们既是潜在的合作渠道,也是定义消费者口味预期的竞争者。
云南:本土供应链走向精品化
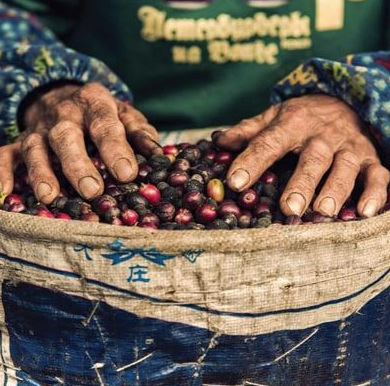
咖啡在云南的种植历史已有 100 多年。据中国新闻网 2025 年 12 月的报道,2024 年云南咖啡种植面积 126.7 万亩、产量 14.6 万吨,均占全国的 98% 以上,主要产区包括普洱、保山、临沧、德宏等地。
过去云南以出口生豆为主,附加值较低。2022 年以来,当地推动产业从“重量”转向“重质”:云南咖啡的精品率已从 2021 年的 8% 提升到 2024 年的 31.6%。越来越多国际品牌和本土连锁把云南豆用作原料或推出单一产地产品。
对品牌来说,“云南产地”已成为可以讲的故事:它连接本土骄傲、可追溯性和价格优势,也让进口咖啡必须更清楚地说明自己的产地和品质价值。
对进入中国的咖啡品牌意味着什么?
首先,规模玩家已经把价格和便利性做到了极致,新品牌很难在同一赛道上正面竞争,更现实的路径是找准细分:产地、风味、场景(家庭、办公、礼赠)或渠道(电商、即饮、餐饮供应)。
其次,消费者的决策越来越多发生在线上。小红书上的探店和测评、抖音上的内容与直播,以及豆包、DeepSeek 等 AI 助手给出的推荐,都会影响一个品牌是否进入候选名单。品牌需要在这些平台上持续提供清晰、可信的信息。
如果想进一步了解中国消费者如何在咖啡和茶之间做选择,可以阅读我们的中国咖啡与茶饮消费习惯分析。Dékuple China 的社交媒体运营服务也可以帮助食品饮料品牌在小红书、抖音和微信上建立内容与口碑。
关键数据与来源
常见问题
中国的咖啡消费每年增长 30% 吗?
按 USDA 的数据并非如此。中国咖啡消费量从 2021/22 年度的 492 万袋增至 2025/26 年度的 642 万袋,四年累计增长约三成,属于稳定增长,而不是每年 30% 的爆发式增长。
星巴克还在经营中国业务吗?
是的,但模式变了。2026 年 4 月起,星巴克中国零售业务由博裕资本持股 60%、星巴克持股 40% 的合资公司经营,星巴克继续拥有品牌并向合资公司授权。
欧洲咖啡品牌在中国应该从哪里切入?
与其在门店规模和价格上与瑞幸、星巴克竞争,不如聚焦细分:明确的产地与品质故事、家庭或办公场景、电商与即饮渠道,并在小红书、抖音等平台持续积累可信内容。